- ২০২৬ অক্টোবর ২৩, শুক্রবার, ১৪৩৩ কার্তিক ৮
- সর্বশেষ আপডেট : ০২:১০ অপরাহ্ন
English



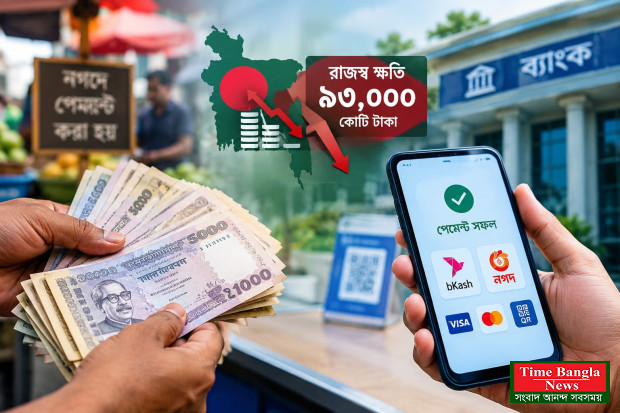

*নগদ লেনদেনের চাপে অর্থনীতি, বছরে রাজস্ব ক্ষতি ৯৩ হাজার কোটি টাকা।*
*উপশিরোনাম:* সহজ ও সাশ্রয়ী ডিজিটাল লেনদেনের পাশাপাশি প্রয়োজন ব্যাংকিংয়ে আস্থা ফেরানো।
বাংলাদেশে নগদ টাকার ওপর অতিরিক্ত নির্ভরতার কারণে সরকার প্রতিবছর বিপুল পরিমাণ রাজস্ব হারাচ্ছে। একই সঙ্গে নগদ অর্থ ব্যবস্থাপনায় ব্যাংক ও সাধারণ মানুষের ব্যয়ও বাড়ছে। বাংলাদেশ ব্যাংকের এক গবেষণা অনুযায়ী, দেশে নগদনির্ভর অর্থনীতির বার্ষিক ব্যয় প্রায় ১ লাখ ৭০ হাজার ৩৬০ কোটি টাকা। এর মধ্যে সম্ভাব্য রাজস্ব ক্ষতির পরিমাণ ৯৩ হাজার ৩০০ কোটি টাকা। এই চিত্র বলছে, নগদ লেনদেনের ওপর নির্ভরতা কমাতে না পারলে অর্থনীতির স্বচ্ছতা ও দক্ষতা বাড়ানোর পাশাপাশি সরকারের রাজস্ব আয় সম্প্রসারণও কঠিন হয়ে পড়বে।
গবেষণার তথ্য অনুযায়ী, নগদ অর্থ ব্যবস্থাপনায় বছরে প্রায় ৭৭ হাজার কোটি টাকা ব্যয় হয়, যার মধ্যে বাণিজ্যিক ব্যাংকগুলোর ব্যয় প্রায় ৩৬ হাজার ৮০০ কোটি এবং ভোক্তাদের ব্যয় প্রায় ২৮ হাজার কোটি টাকা। নগদ অর্থ সংরক্ষণ, পরিবহন ও নিরাপত্তা নিশ্চিত করা, ব্যাংক থেকে টাকা তোলা ও জমা দেওয়ার জন্য সময় ও যাতায়াতের খরচ এবং হাতে নগদ অর্থ রাখার কারণে সম্ভাব্য সুদ আয় থেকে বঞ্চিত হওয়া—এসব বিষয় এ ব্যয়ের অন্তর্ভুক্ত।
অন্যদিকে, ডিজিটাল পেমেন্ট অবকাঠামো পরিচালনায় বার্ষিক ব্যয় প্রায় ৫ হাজার ৯৬৪ কোটি টাকা বলে গবেষণায় উল্লেখ করা হয়েছে। অর্থাৎ নগদ অর্থ ব্যবস্থাপনার তুলনায় ডিজিটাল লেনদেনের অবকাঠামোগত ব্যয় অনেক কম। তবে এ সুবিধা কাজে লাগাতে হলে ডিজিটাল পেমেন্টকে সাধারণ মানুষের জন্য সহজ, সাশ্রয়ী ও নির্ভরযোগ্য করে তোলার বিকল্প নেই।
*ডিজিটাল লেনদেনে বাধা খরচ ও আস্থার সংকট*
দেশে মোবাইল ফাইন্যান্সিয়াল সার্ভিসেস (এমএফএস), ইন্টারনেট ব্যাংকিং, কার্ড ও কিউআর কোডভিত্তিক পেমেন্টের ব্যবহার বাড়লেও নগদনির্ভরতা কমানোর ক্ষেত্রে কাঙ্ক্ষিত অগ্রগতি হয়নি। এর পেছনে লেনদেনের ফি, ব্যবসায়ীদের পেমেন্ট গ্রহণের খরচ, অর্থ নিষ্পত্তিতে বিলম্ব এবং বিভিন্ন ডিজিটাল প্ল্যাটফর্মের মধ্যে সমন্বয়ের ঘাটতির মতো সমস্যা রয়েছে।
এ ছাড়া ডিজিটাল আর্থিক সেবা ব্যবহারে অনেক গ্রাহকের সীমিত জ্ঞান ও অভিজ্ঞতাও বড় বাধা। নগদ টাকার তুলনায় ডিজিটাল লেনদেন ব্যয়বহুল বা জটিল মনে হলে মানুষ স্বাভাবিকভাবেই পরিচিত পদ্ধতির ওপর নির্ভর করতে চাইবে। তাই শুধু প্রযুক্তিগত অবকাঠামো গড়ে তুললেই হবে না, লেনদেনের খরচ কমানোর পাশাপাশি সেবার মান ও ব্যবহারকারীর অভিজ্ঞতাও উন্নত করতে হবে।
ব্যাংকিং ব্যবস্থার প্রতি মানুষের আস্থা প্রতিষ্ঠা করাও এ ক্ষেত্রে গুরুত্বপূর্ণ। কেন্দ্রীয় ব্যাংকের ইস্যু করা নোটের উল্লেখযোগ্য অংশ ব্যাংকিং ব্যবস্থার বাইরে থাকার প্রবণতার কারণ অনুসন্ধান করা প্রয়োজন। ব্যাংকে অর্থ জমা রাখার নিরাপত্তা নিয়ে মানুষের উদ্বেগ থাকলে ডিজিটাল লেনদেনের ব্যবহার বাড়লেও নগদ টাকা ধরে রাখার প্রবণতা পুরোপুরি কমবে না। ফলে নগদনির্ভরতা কমানোর উদ্যোগের সঙ্গে ব্যাংক খাতের সংস্কার, আমানতকারীর স্বার্থ সুরক্ষা এবং আর্থিক প্রতিষ্ঠানের প্রতি আস্থা পুনর্গঠনের বিষয়গুলোও যুক্ত করতে হবে।
*ক্ষুদ্র ব্যবসায়ীদের জন্য সহজ পেমেন্ট ব্যবস্থা*
ডিজিটাল অর্থনীতির বিস্তারে ক্ষুদ্র ব্যবসায়ী ও প্রান্তিক জনগোষ্ঠীকে বিশেষ গুরুত্ব দেওয়ার প্রয়োজন রয়েছে। বড় ব্যবসাপ্রতিষ্ঠান ও শহরকেন্দ্রিক গ্রাহকদের মধ্যে ডিজিটাল লেনদেনের প্রসার ঘটলেও গ্রামীণ বাজার, ছোট দোকান ও প্রান্তিক ব্যবসায়ীদের জন্য এটি আরও সহজলভ্য করা জরুরি।
এ ক্ষেত্রে বাংলাদেশ ব্যাংকের বাংলা কিউআরসহ কম খরচের ডিজিটাল পেমেন্ট উদ্যোগ সম্প্রসারণ করা যেতে পারে। একই সঙ্গে বিভিন্ন ব্যাংক, মোবাইল আর্থিক সেবা ও পেমেন্ট প্ল্যাটফর্মের মধ্যে আন্তঃসংযোগ নিশ্চিত করতে হবে। এতে একজন গ্রাহককে একাধিক অ্যাপ বা সেবা ব্যবহারের জটিলতায় পড়তে হবে না এবং ব্যবসায়ীরাও সহজে বিভিন্ন উৎস থেকে ডিজিটাল পেমেন্ট গ্রহণ করতে পারবেন।
ডিজিটাল আর্থিক সাক্ষরতা বাড়াতে দীর্ঘমেয়াদি কর্মসূচিও প্রয়োজন। বিশেষ করে গ্রামীণ জনগোষ্ঠী, ক্ষুদ্র উদ্যোক্তা এবং প্রযুক্তি ব্যবহারে অনভ্যস্ত মানুষকে নিরাপদে ডিজিটাল লেনদেনের পদ্ধতি শেখানো জরুরি। পাশাপাশি প্রতারণা প্রতিরোধ, অভিযোগ নিষ্পত্তি এবং গ্রাহকের অর্থের নিরাপত্তা নিশ্চিত করা না গেলে এ ব্যবস্থার প্রতি আস্থা তৈরি করা কঠিন হবে।
*ছায়া অর্থনীতি কমানোর সুযোগ*
নগদনির্ভরতার আরেকটি বড় সমস্যা হলো, এ ধরনের লেনদেনের একটি অংশের যথাযথ হিসাব সংরক্ষণ ও যাচাই করা কঠিন। ফলে ব্যবসায়িক কর্মকাণ্ডের প্রকৃত পরিমাণ নিরূপণ এবং কর পরিপালন নিশ্চিত করা দুরূহ হয়ে পড়ে। বাংলাদেশ ব্যাংকের গবেষণায় দেশের ছায়া অর্থনীতির আকার মোট দেশজ উৎপাদনের (জিডিপি) প্রায় ২৭ দশমিক ২ শতাংশ বলে প্রাক্কলন করা হয়েছে।
অবশ্য অনানুষ্ঠানিক অর্থনীতির সব কর্মকাণ্ডই কর ফাঁকির সঙ্গে যুক্ত নয়। তবে নগদ লেনদেনের ওপর নির্ভরতা আয় ও ব্যবসায়িক কর্মকাণ্ডের তথ্য আড়াল করার সুযোগ বাড়াতে পারে। এতে সরকার সম্ভাব্য রাজস্ব থেকে বঞ্চিত হয় এবং অর্থনীতির প্রকৃত চিত্রও যথাযথভাবে উঠে আসে না।
লেনদেনের ডিজিটাল রেকর্ড সংরক্ষিত হলে ব্যবসায়িক কার্যক্রমের হিসাব রাখা, আয় যাচাই এবং কর পরিপালন পর্যবেক্ষণের সুযোগ বাড়ে। ফলে সঠিক নীতিমালা ও কার্যকর তদারকি থাকলে ডিজিটাল পেমেন্টের বিস্তার অর্থনীতির স্বচ্ছতা বাড়ানোর পাশাপাশি রাজস্ব আহরণেও ইতিবাচক ভূমিকা রাখতে পারে।
*আন্তর্জাতিক অভিজ্ঞতা কাজে লাগানোর তাগিদ*
বিশ্বের বিভিন্ন দেশে ডিজিটাল পেমেন্ট অবকাঠামো, সরকারি নীতি সহায়তা এবং সহজে ব্যবহারযোগ্য লেনদেনব্যবস্থার মাধ্যমে নগদনির্ভরতা কমানোর উদ্যোগ নেওয়া হয়েছে। প্রতিবেশী ভারতও সমন্বিত ডিজিটাল পেমেন্ট ব্যবস্থা ও কিউআর কোডভিত্তিক লেনদেন সম্প্রসারণের মাধ্যমে এ ক্ষেত্রে উল্লেখযোগ্য অগ্রগতি অর্জন করেছে।
বাংলাদেশেও গত কয়েক বছরে মোবাইল আর্থিক সেবা, ইন্টারনেট ব্যাংকিং, কার্ড এবং কিউআর কোডভিত্তিক পেমেন্টের পরিধি বেড়েছে। তবে এসব ব্যবস্থাকে আরও কার্যকরভাবে ছড়িয়ে দিতে ধারাবাহিক নীতি সহায়তা, প্রযুক্তিগত সমন্বয় এবং গ্রাহকবান্ধব সেবা নিশ্চিত করা প্রয়োজন।
বিশেষজ্ঞদের আলোচনায় উঠে আসা মূল চ্যালেঞ্জ হলো, নগদ লেনদেন বন্ধ করে দেওয়া নয়; বরং এমন পরিবেশ তৈরি করা, যাতে মানুষ প্রয়োজন ও সুবিধার বিবেচনায় স্বতঃস্ফূর্তভাবে ডিজিটাল পদ্ধতি বেছে নেয়। এ জন্য লেনদেনের খরচ কমানো, ব্যাংকিং ব্যবস্থার প্রতি আস্থা বাড়ানো, গ্রাহকের নিরাপত্তা নিশ্চিত করা এবং প্রত্যন্ত অঞ্চলেও ডিজিটাল সেবা পৌঁছে দেওয়া জরুরি।
নগদনির্ভর অর্থনীতি থেকে ডিজিটাল ব্যবস্থায় রূপান্তর কেবল প্রযুক্তিগত পরিবর্তন নয়; এটি রাজস্ব আহরণ, আর্থিক স্বচ্ছতা ও অর্থনৈতিক দক্ষতা বৃদ্ধিরও একটি গুরুত্বপূর্ণ সুযোগ। সমন্বিত পরিকল্পনা ও কার্যকর বাস্তবায়ন নিশ্চিত করা গেলে নগদ অর্থ ব্যবস্থাপনার বিপুল ব্যয় কমানোর পাশাপাশি অর্থনীতির আরও বড় অংশকে আনুষ্ঠানিক আর্থিক ব্যবস্থার আওতায় আনা সম্ভব হতে পারে।


মতামত দিন